Referenz
Ein Projekt, ausführlich beschrieben.
Ein Fall vollständig statt drei oberflächlich. Der Auftraggeber ist ein österreichischer Biomasse-Händler und bleibt ungenannt.
- Betrieb
- Handel mit Hackgut, Rinde und Sägenebenprodukten, Österreich.
- Aufgabe
- Massenbilanz und Nachweispflicht aus dem Zertifizierungsschema.
- Stand
- Im laufenden Betrieb, auf einem Server im eigenen Büro.
Die Ausgangslage
Eine gewachsene Tabellendatei, ein Ordner mit Papier und ein Prüftermin im Kalender.
Der Betrieb kauft von Land- und Forstwirten und verkauft an Heizwerke. Ein Teil des Materials ist zertifiziert, ein Teil nicht; physisch liegt beides im selben Lager, buchhalterisch muss es getrennt bleiben. Diese Trennung lief in einer Tabellendatei - und funktionierte, solange die Person sie führte, die sie gebaut hatte.
Die Selbsterklärungen der Erzeuger lagen im Ordner, nicht am Vorgang. Vor jedem Prüftermin wurde die Quartalsbilanz von Hand nachgezogen. Das eigentliche Risiko war nicht der Aufwand, sondern die Zahl, die sich im Termin nicht bis zu ihrem Beleg zurückverfolgen ließ.
Was das System können musste
Ergebnis der Prozessanalyse vor Ort, schriftlich festgehalten, bevor die erste Zeile Code entstand.
- Getrennte Pool-Führung
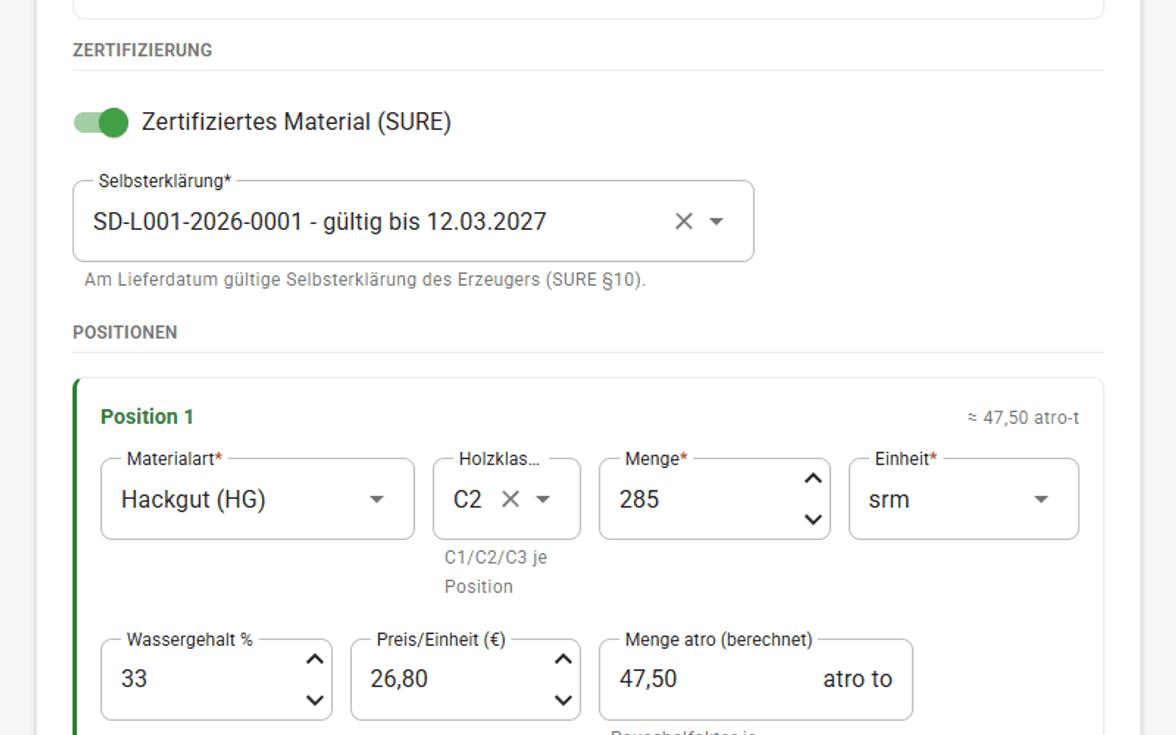
- Zertifiziertes und nicht zertifiziertes Material getrennt fortschreiben, je Lager und Materialart - obwohl beides im selben Haufen liegt.
- Umrechnung auf atro-Tonnen
- Frischmasse und Wassergehalt bei der Erfassung umrechnen, nach der Rechenregel, die im letzten Audit akzeptiert wurde.
- Selbsterklärung ohne Papierrücklauf
- Die Erklärung vor Ort aufnehmen, unterschreiben lassen und unveränderlich am Lieferanten und an der Lieferung ablegen.
- Rückverfolgbarkeit in beide Richtungen
- Von jeder Menge in der Quartalsbilanz zurück auf Buchung, Beleg und Selbsterklärung - ohne zweite Datei dazwischen.
- Unveränderliche Buchungen
- Bestätigte Buchungen dürfen sich nicht mehr ändern lassen. Korrekturen entstehen als datierte Gegenbuchung.
Regulatorische Randbedingungen
Die härtesten Punkte kamen aus dem Zertifizierungsschema, nicht aus dem Betrieb: Massenbilanz je Bilanzkreis und Bilanzierungszeitraum, Deckung des Abgangs aus dem zertifizierten Pool durch dessen Zugang, Selbsterklärung als Nachweis unterhalb der Zertifizierungsschwelle sowie Herkunft, Transportdistanz und THG-Standardwert auf dem Beleg. Sie waren nicht verhandelbar.
Lösung
Was gebaut wurde - und warum so
Ein System für den Ablauf, der bereits da war. Nicht ein neuer Ablauf, den eine Software erzwingt.
- Ein Eingabepunkt statt zwei
- Ein- und Verkauf werden einmal erfasst; Beleg, Bestand und Bilanz entstehen daraus. Eine zweite Eingabe hätte die Abweichung nur verschoben.
- Rechenregel als Stammdatum
- Wassergehalt, Umrechnung und THG-Standardwerte liegen als Stammdaten im System. Ändert sich eine Vorgabe, ändert sich ein Datensatz und keine Programmversion.
- Tablet-App statt Formular-PDF
- Die Selbsterklärung wird am Gerät unterschrieben, weil der Papierrücklauf die eigentliche Lücke war. Ohne Netz wird lokal erfasst.
- Bestätigen als Zäsur
- Eine Buchung bleibt korrigierbar, bis sie bestätigt ist. Das war die Bedingung dafür, dass die Bilanz eines abgeschlossenen Zeitraums später noch dieselbe ist.
Zahlen zur eingesparten Zeit stehen hier nicht - sie wurden nicht gemessen, und eine geschätzte Zahl wäre keine Referenz.
Übertragbar
Was sich auf andere Betriebe übertragen lässt
Nicht das ERP. Die drei Muster darunter.
Ein ähnlicher Fall im eigenen Betrieb? Beschreiben Sie, was nachgewiesen werden muss und womit es heute erledigt wird.
Antwort innerhalb eines Werktags.
- Nachweispflicht als Entwurfsanforderung
- Wo eine externe Stelle Belege verlangt, gehört die Rückverfolgbarkeit in das Datenmodell und nicht in einen Bericht am Ende. Nachträglich eingebaut bleibt sie lückenhaft.
- Zwei Bestände, ein Lager
- Getrennte buchhalterische Führung bei physisch gemischtem Material ist kein Sonderfall. Dieselbe Aufgabe stellt sich bei Chargen, Qualitäten und Eigentumsvorbehalten.
- Unveränderlichkeit ab einem definierten Punkt
- Ein Datenbestand, der jederzeit rückwirkend änderbar ist, kann keinen Zustand belegen. Ein bestätigter Stand mit datierter Gegenbuchung kann es.