Hackgut-ERP
SURE-Compliance für den Hackguthandel - ohne Excel-Massenbilanz
Für Biomasse-Händler mit Nachweispflicht nach SURE, RED III und NFBioV: Massenbilanz in atro-Tonnen, getrennte Pools, Selbsterklärung am Tablet, Bericht für den Bilanzierungszeitraum auf Knopfdruck.
Im Einsatz bei einem österreichischen Biomasse-Händler.
Ausgangslage
Wie die Nachweispflicht heute erledigt wird
Händler in dieser Größenordnung führen ihre Massenbilanz in einer Tabelle. Das funktioniert - bis zum Audit.
Die Datei ist über Jahre gewachsen: ein Blatt je Bilanzierungszeitraum, eine Spalte für den Wassergehalt, eine für die Umrechnung in atro-Tonnen. Die Pool-Trennung hängt daran, dass jede Buchung in der richtigen Spalte landet - ein Zahlendreher fällt nicht auf, solange die Summenzeile plausibel bleibt.
Die Selbsterklärungen der liefernden Land- und Forstwirte liegen im Ordner, nicht am Vorgang. Vor dem Prüftermin wird die Quartalsbilanz von Hand nachgezogen. Der Aufwand ist das eine; das Risiko ist die Zahl, die sich im Termin nicht bis zu ihrem Beleg zurückverfolgen lässt.
Die vier Bausteine
Je Baustein: was er tut, warum die Nachweispflicht ihn verlangt, und was er dem Betrieb erspart.
Massenbilanz
- Was es tut
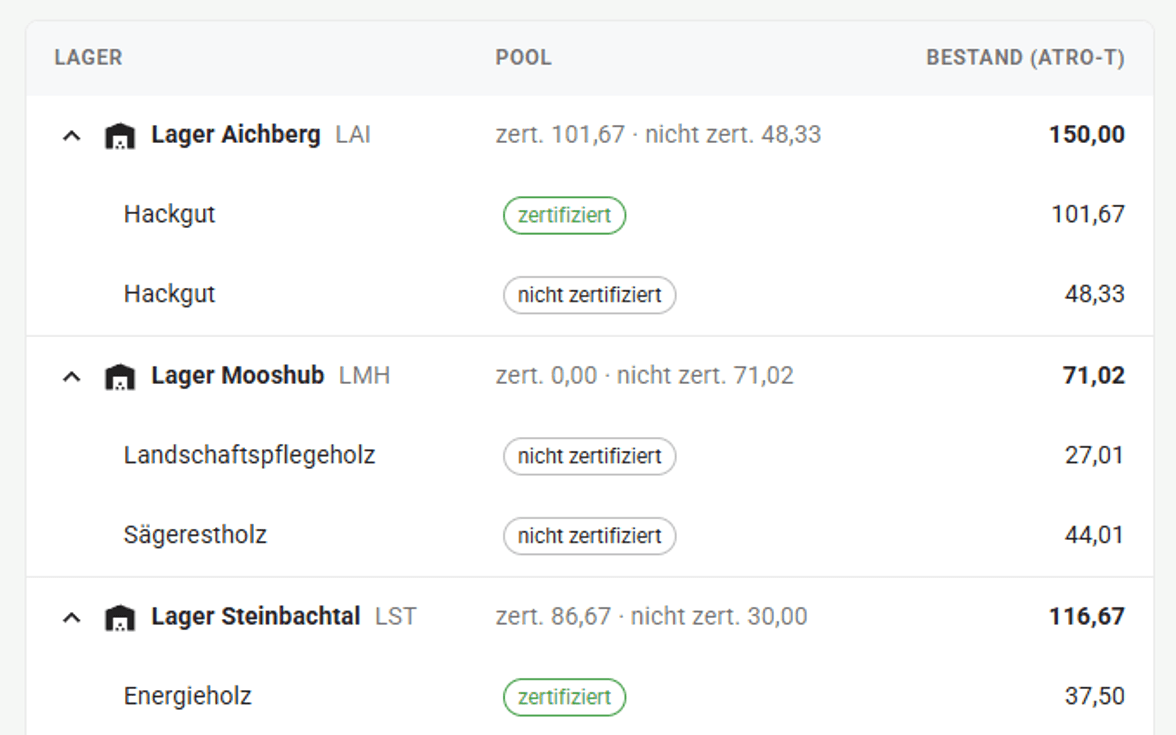
- Jede Buchung erfasst Menge, Materialart, Lager, Wassergehalt und Lieferant. Aus Frischmasse und Wassergehalt entsteht die Menge in atro-Tonnen; zertifizierter und nicht zertifizierter Bestand werden je Lager und Materialart getrennt fortgeschrieben.
- Warum es regulatorisch nötig ist
- Die Massenbilanz ist das Verfahren, auf dem die Zertifizierung aufsetzt: Zertifiziertes und nicht zertifiziertes Material darf physisch gemischt werden, buchhalterisch nicht. Über den Bilanzierungszeitraum muss der Abgang aus dem zertifizierten Pool durch dessen Zugang gedeckt sein.
- Was es dem Betrieb erspart
- Kein händisches Fortschreiben von Summenzeilen, keine Bestände aus Lieferscheinen rekonstruiert.
Selbsterklärung am Tablet
- Was es tut
- Der Erzeuger füllt die Selbsterklärung am Gerät aus und unterschreibt am Display. Das signierte PDF wird revisionssicher abgelegt und mit Lieferant und Lieferung verknüpft. Ohne Netz am Hof wird lokal erfasst und später übertragen.
- Warum es regulatorisch nötig ist
- Für Material von Erzeugern unterhalb der Zertifizierungsschwelle ist die Selbsterklärung der Nachweis, dass die Flächen- und Herkunftskriterien eingehalten sind. Fehlt sie zu einer Lieferung, gehört diese Menge nicht in den zertifizierten Pool.
- Was es dem Betrieb erspart
- Kein Papierrücklauf, keine Lieferung, deren Erklärung erst im Audit gesucht wird.
Bild folgt
Eingabemaske der Erzeuger-Selbsterklärung in de… · 2160×1350
Belege
- Was es tut
- Liefer- und Verkaufsbelege entstehen aus der Buchung und tragen Herkunft, Menge in Frischmasse und atro-Tonnen, Wassergehalt, Transportdistanz und den THG-Standardwert des Pfades. Jeder Beleg bleibt in der ausgegebenen Fassung erhalten.
- Warum es regulatorisch nötig ist
- Der Nachweis läuft entlang der Lieferkette weiter: Was Ihr Kunde seinem Auditor vorlegt, muss aus Ihrem Beleg hervorgehen. Der THG-Standardwert hängt am Pfad und an der Transportdistanz - beides gehört auf das Dokument, nicht in eine Nebenrechnung.
- Was es dem Betrieb erspart
- Keine nachträglich zusammengesuchten Angaben, keine zweite Tabelle für die Abnehmer.
Bild folgt
Lieferbeleg als PDF-Seite im Hochformat, mit He… · 1240×1754
Audit-Report
- Was es tut
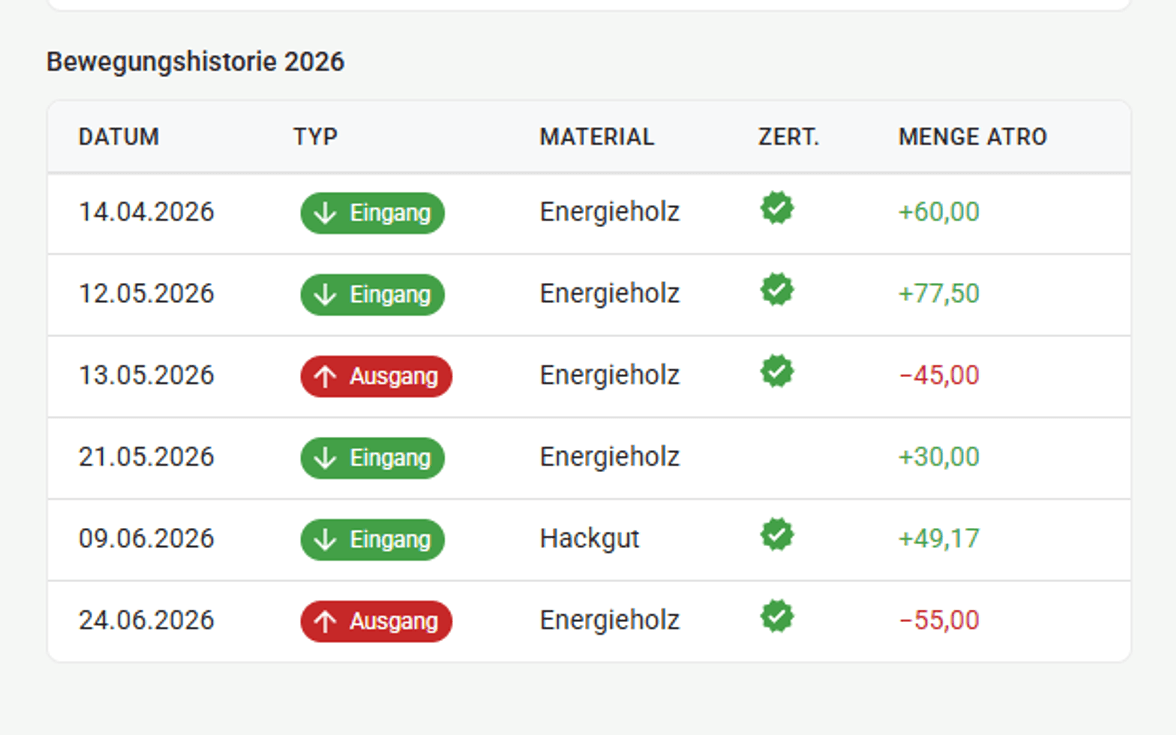
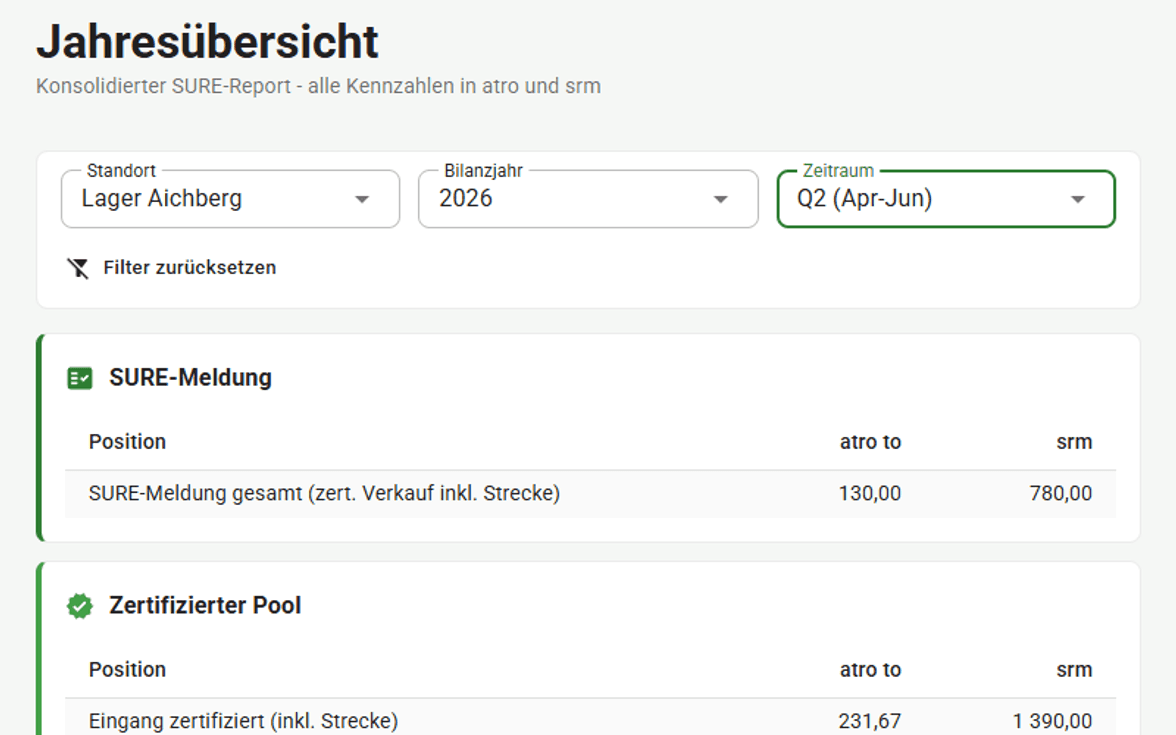
- Für Quartal oder Jahr entsteht der Bericht aus den gebuchten Bewegungen: Anfangsbestand, Zugänge, Abgänge, Endbestand - je Pool, Lager und Materialart, mit Zeitraum und Bilanzkreis im Kopf. Jede Zeile öffnet bis zur einzelnen Buchung.
- Warum es regulatorisch nötig ist
- Im Audit wird nicht die Summe geprüft, sondern ihr Zustandekommen. Stichproben laufen von der Bilanz zurück auf Buchung, Beleg und Selbsterklärung - dieser Weg muss ohne Zwischenschritte gehbar sein.
- Was es dem Betrieb erspart
- Keine Vorbereitungswoche vor dem Prüftermin, keine Auswertung nur für den Auditor.
Datenhoheit
Architektur und technischer Rahmen
Das System läuft im Betrieb, nicht bei uns.
Der Server steht im Büro des Betriebs. Darauf laufen Anwendung, PostgreSQL-Datenbank und die Ablage der Belege und signierten Selbsterklärungen - als Container, gesichert auf ein Medium im Haus.
Im Büro wird über den Browser gearbeitet, die Tablet-App erreicht denselben Server über ein privates WireGuard-VPN. Ein offener Port ins Internet existiert nicht, und es gibt keinen Mandanten bei uns, der erreichbar sein müsste, damit Sie buchen können.
Für Wartung greifen wir über denselben VPN-Zugang zu - auf Anforderung und protokolliert. Oder Ihre IT übernimmt das selbst.
Bausteine im Überblick
| Baustein | Umsetzung |
|---|---|
| Anwendung | .NET mit Blazor, Bedienung im Browser. Keine Installation je Arbeitsplatz. |
| Datenhaltung | PostgreSQL auf dem Server im Betrieb, vollständiger Export jederzeit. |
| Feldgerät | .NET MAUI als Tablet-App, mit lokaler Erfassung ohne Verbindung. |
| Auslieferung | Docker-Container. Aktualisierung und Rückkehr auf den vorigen Stand ohne Neuinstallation. |
| Sicherung | Tägliche Datenbanksicherung im Haus. Der Wiederanlauf wird geprüft, nicht angenommen. |
Durchweg freie Komponenten, keine Lizenzkosten je Benutzer. Quellcode, Datenbankschema und Dokumentation werden mit der Lieferung übergeben.
Warum das im Audit trägt
Das stärkste Argument ist nicht die eingesparte Zeit. Es ist, dass jede Zahl ihren Weg behält.
Eine Buchung ist korrigierbar, bis sie bestätigt ist; danach ist sie unveränderlich, und Korrekturen entstehen als datierte Gegenbuchung mit Begründung. Es gibt damit keinen Stand der Bilanz, der sich rückwirkend geändert haben könnte.
Jede Menge in der Quartalsbilanz führt zurück auf ihre Buchung, jede Buchung auf ihren Beleg und, wo nötig, auf die signierte Selbsterklärung. Die Rechenlogik ist nicht neu erfunden: dieselben Umrechnungen, dieselbe Pool-Trennung, derselbe Bilanzierungszeitraum wie in der bereits akzeptierten Grundlage.
Für wen das passt - und für wen nicht
Ein Erstgespräch, das mit einem Nein endet, ist beiden Seiten lieber als ein Projekt, das danebenliegt.
Passt, wenn
- Sie Hackgut, Rinde oder Sägenebenprodukte handeln und nach SURE, REDcert oder einem gleichwertigen Schema nachweispflichtig sind.
- Sie zertifiziertes und nicht zertifiziertes Material führen und die Pool-Trennung heute in einer Tabelle abbilden.
- Sie von Erzeugern beziehen, deren Selbsterklärungen auf Papier zurücklaufen.
Passt nicht, wenn
- Sie eine Lösung von der Stange suchen, die nächste Woche läuft.
- Sie ohne Zertifizierung arbeiten - dann tragen die Kernfunktionen nichts bei.
- Sie eine Finanzbuchhaltung ersetzen wollen. Das System bucht Mengen, keine Konten.
Häufige Fragen
Die Fragen, die in einem Erstgespräch ohnehin kommen.
Der Weg von der Analyse bis zum Rollout ist für jedes Projekt derselbe.
Wie ein Projekt abläuftDemo
Demo vereinbaren
Etwa 30 Minuten am geteilten Bildschirm: Erfassung, Massenbilanz, Selbsterklärung am Tablet und der Bericht für den Bilanzierungszeitraum.
Die vier optionalen Angaben helfen bei der Vorbereitung. Ohne sie geht das Formular genauso ab.